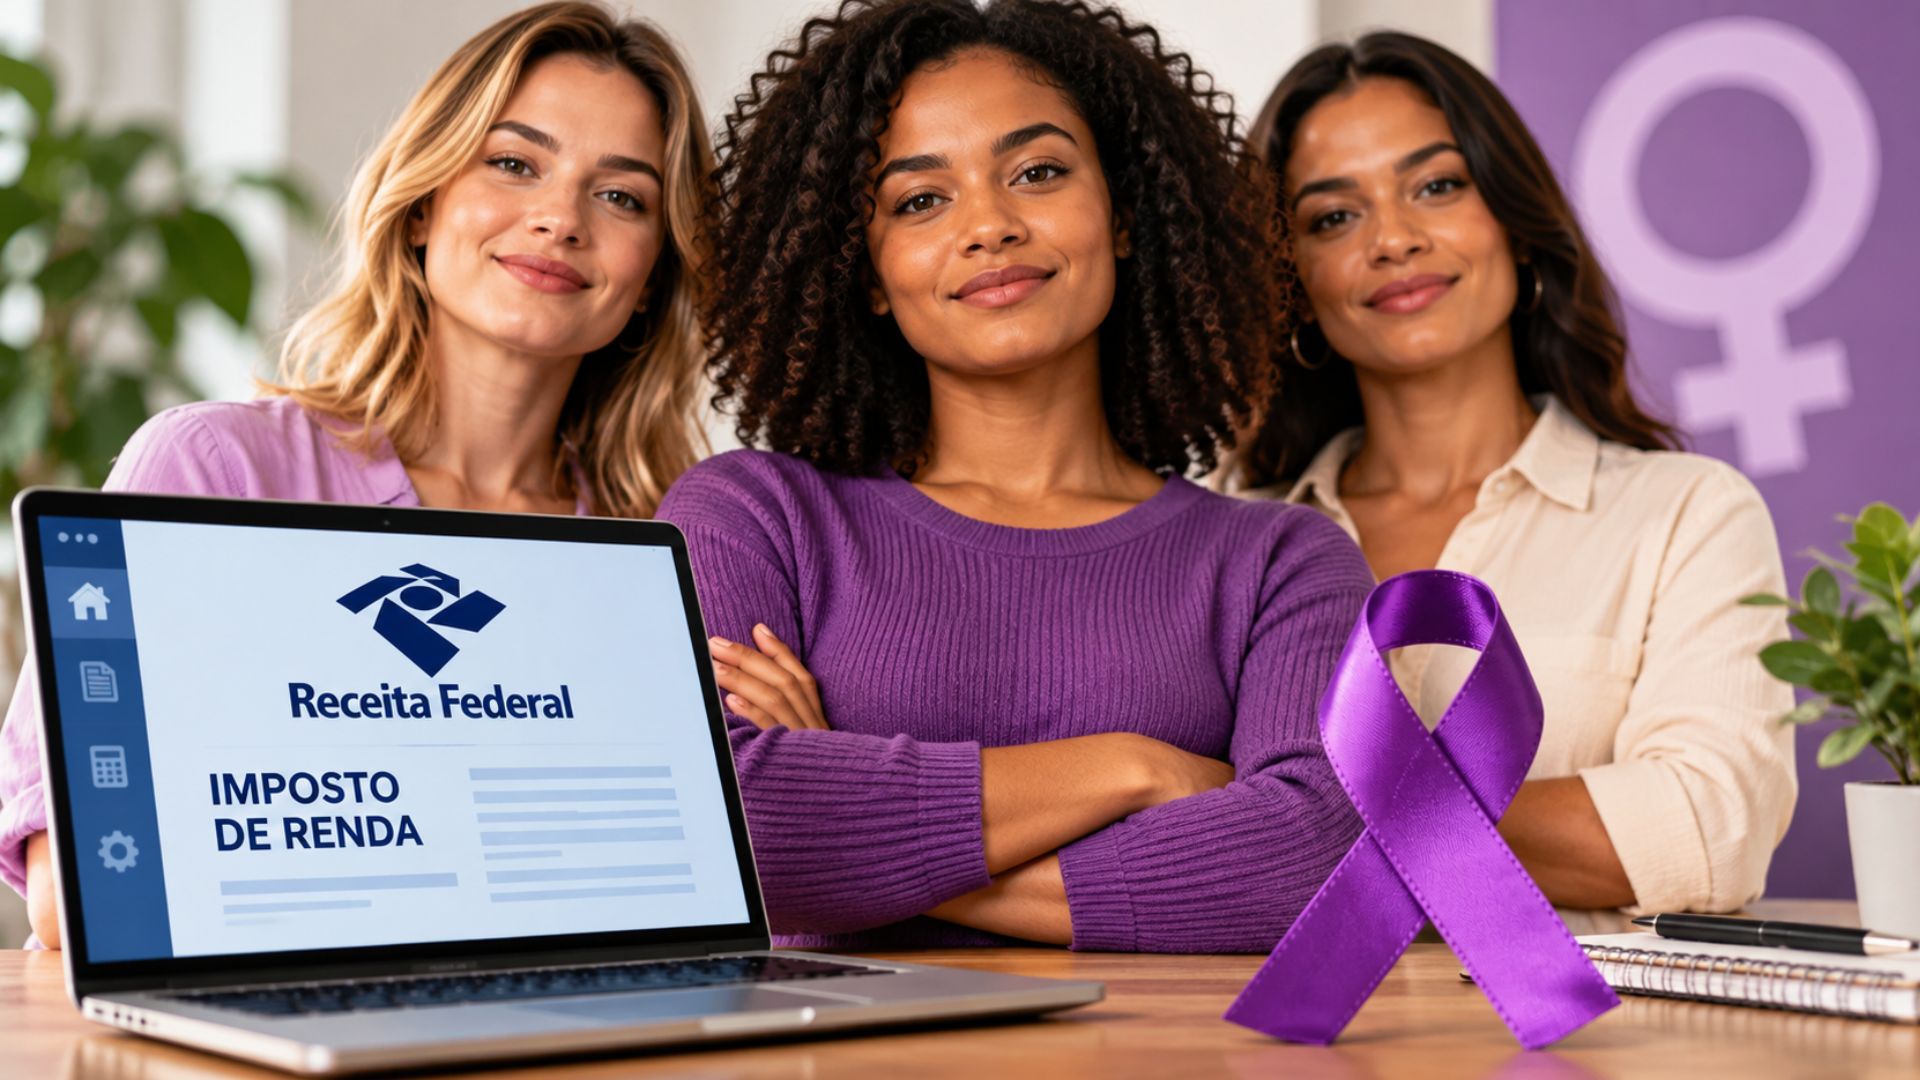
A discussão sobre as possibilidades de dedução do Imposto de Renda passou a incluir o financiamento de ações voltadas ao enfrentamento da violência contra a mulher. Projeto em análise na Câmara dos Deputados prevê que doações destinadas a esse tipo de iniciativa possam ser consideradas pelo contribuinte na declaração anual.
A medida ainda depende da tramitação legislativa e não representa uma mudança imediata nas regras do Imposto de Renda. O texto coloca em debate a criação de um mecanismo de incentivo fiscal para ampliar os recursos direcionados a ações de proteção e atendimento a mulheres em situação de violência.
Proposta relaciona declaração e apoio a ações de proteção
O projeto trata da possibilidade de reconhecer, no âmbito do Imposto de Renda, doações feitas para iniciativas de combate à violência contra a mulher. A ideia é permitir que esse tipo de contribuição seja incluído entre as hipóteses consideradas pela legislação tributária.
Na prática, a proposta aproxima dois temas que normalmente aparecem em debates separados: a declaração anual apresentada pelos contribuintes e o financiamento de políticas e projetos voltados à proteção das mulheres. Caso avance, o texto poderá criar uma nova forma de participação financeira por meio do sistema de incentivo previsto no Imposto de Renda.
A medida está em avaliação no Legislativo. Por isso, o alcance definitivo da mudança dependerá do andamento da proposta, da redação aprovada ao longo da tramitação e das regras que eventualmente forem estabelecidas para sua aplicação.
Foco está no enfrentamento da violência contra a mulher
O objeto da proposta são ações relacionadas ao combate à violência contra a mulher. O tema envolve iniciativas de prevenção, proteção e atendimento, desde que enquadradas nas finalidades previstas no texto em análise.
Ao incluir esse campo entre as possibilidades de doação com tratamento tributário, o projeto busca inserir o enfrentamento da violência contra a mulher na discussão sobre a destinação de recursos vinculados ao Imposto de Renda. A proposta não altera, por si só, os serviços existentes nem estabelece automaticamente novas obrigações para os contribuintes.
O debate também envolve a forma como recursos privados podem ser direcionados a políticas de interesse público. Nesse caso, a discussão ocorre a partir da possibilidade de o contribuinte apoiar ações específicas e, ao mesmo tempo, considerar a doação na apuração do imposto, conforme as condições previstas na legislação.
O que ainda precisa ser definido
Como o projeto está em tramitação, os detalhes da eventual aplicação ainda dependem do processo legislativo. A análise inclui a definição das regras para o reconhecimento das doações, dos tipos de iniciativas que poderão ser beneficiados e dos procedimentos necessários para que o contribuinte registre o valor na declaração.
Também será necessário estabelecer, caso a proposta seja aprovada, como ocorrerá a comprovação dos repasses e quais instituições ou projetos poderão receber os recursos. Essas definições são importantes para delimitar o funcionamento do incentivo e evitar que a previsão legal fique sem critérios de execução.
O texto em análise deve seguir as etapas previstas para projetos examinados pela Câmara. Durante esse processo, podem ocorrer alterações no conteúdo da proposta, inclusive em relação ao alcance da dedução, às exigências documentais e à forma de participação do contribuinte.
Medida não muda imediatamente a declaração do IR
A apresentação do projeto não significa que a nova possibilidade já esteja disponível na declaração do Imposto de Renda. Para que uma alteração desse tipo entre em vigor, é necessário que a proposta seja aprovada conforme o processo legislativo e posteriormente submetida às demais etapas previstas para a mudança na legislação.
Até que isso ocorra, permanecem válidas as regras atualmente aplicáveis às deduções e às doações reconhecidas pelo Imposto de Renda. O contribuinte que fizer a declaração deve observar as orientações oficiais vigentes para o ano-calendário correspondente.
A eventual aprovação também exigiria divulgação das regras de utilização do mecanismo. Entre os pontos que precisariam ser esclarecidos estão a identificação das doações elegíveis, a documentação exigida, os limites aplicáveis e a maneira de informar os valores à Receita Federal.
Financiamento de políticas públicas entra no debate tributário
A proposta amplia a discussão sobre o uso do Imposto de Renda como instrumento de incentivo a ações de interesse público. Em vez de tratar apenas da arrecadação e da declaração de rendimentos, o debate passa a considerar também a possibilidade de orientar parte dos recursos para uma área específica de proteção social.
O combate à violência contra a mulher é apresentado no projeto como uma frente que pode receber esse tipo de apoio. A inclusão da pauta entre as hipóteses de doação dedutível dependerá, no entanto, da aprovação do texto e da regulamentação das regras correspondentes.
O projeto não deve ser confundido com uma autorização imediata para que qualquer doação seja abatida do Imposto de Renda. A eventual dedução estará condicionada aos critérios estabelecidos na lei e às exigências de comprovação definidas para o mecanismo.
Também não há, no estágio atual da tramitação, garantia de que a proposta será aprovada com a redação apresentada. O texto poderá ser analisado, modificado ou rejeitado ao longo do processo legislativo, antes de qualquer mudança efetiva nas regras da declaração anual.
Próximos passos dependem da tramitação
A análise pela Câmara será responsável por definir os próximos passos do projeto. O conteúdo poderá ser discutido nas instâncias legislativas competentes e receber alterações antes de eventual votação, de acordo com o rito aplicável à proposta.
Se houver aprovação na Câmara, o texto ainda poderá precisar passar por outras etapas do processo legislativo, conforme sua natureza e a tramitação definida. Somente depois da conclusão dessas fases e da entrada em vigor da norma seria possível aplicar a nova hipótese de incentivo fiscal.
Até lá, o projeto permanece como uma proposta de mudança na relação entre o contribuinte e o financiamento de ações contra a violência à mulher. A discussão central é se doações destinadas a esse objetivo devem receber tratamento específico dentro das regras do Imposto de Renda.
As informações sobre o projeto foram divulgadas pela Agência Câmara de Notícias.