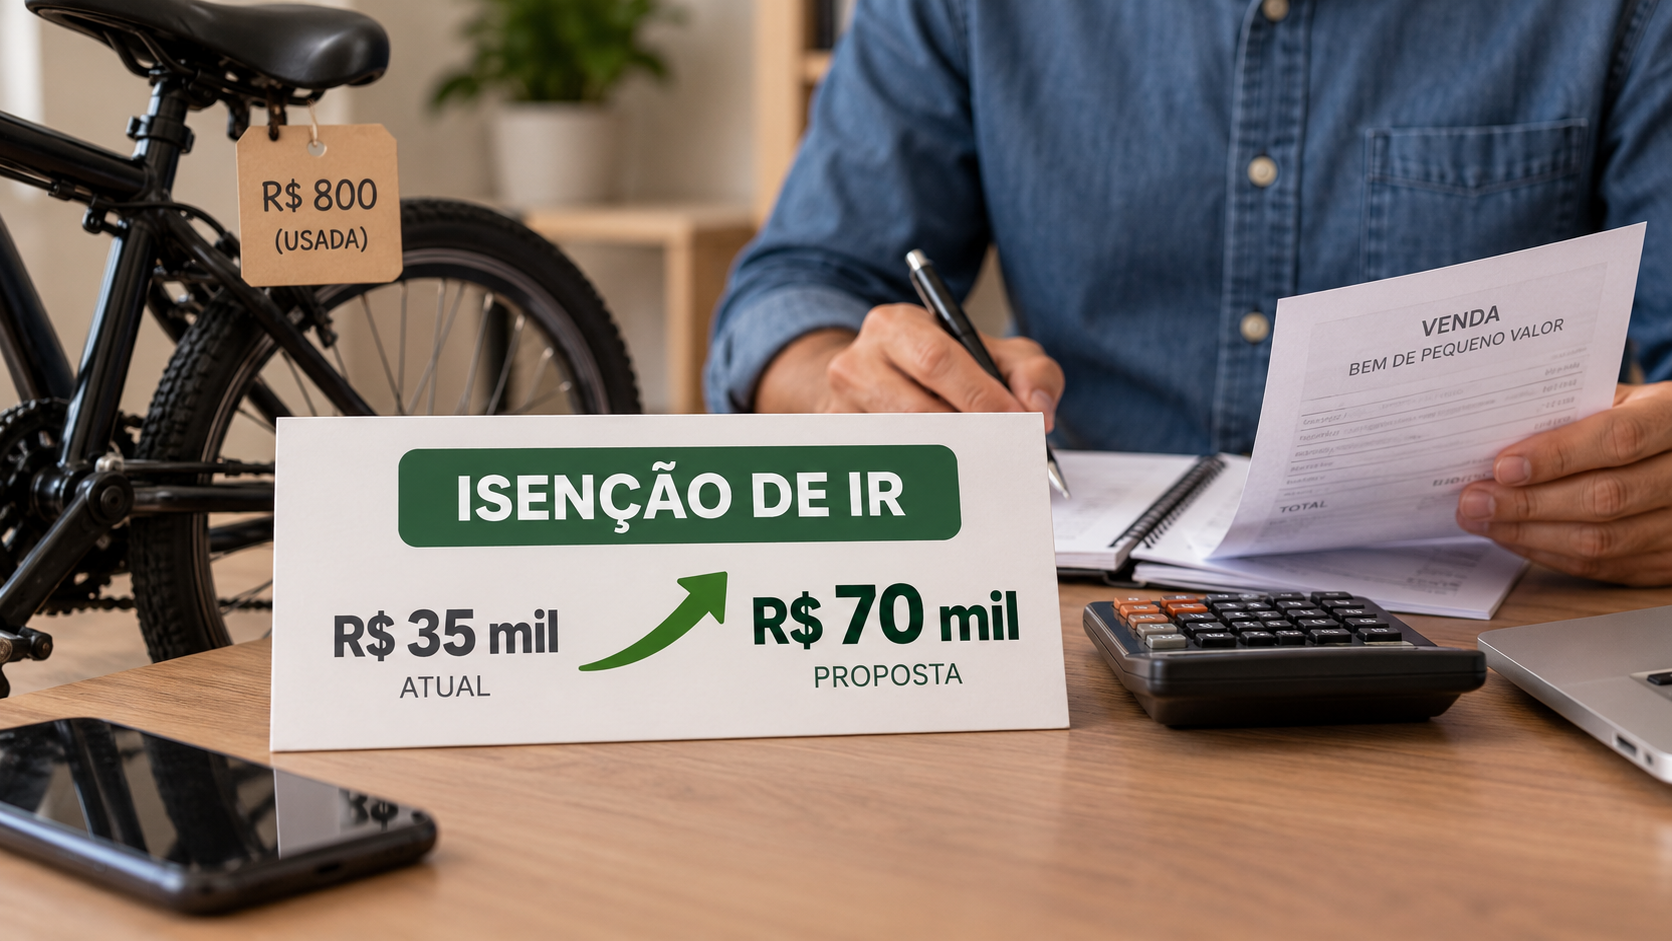
Uma proposta em análise na Câmara dos Deputados prevê dobrar o limite usado para a isenção do Imposto de Renda sobre a venda de bens de pequeno valor. Pelo texto, o valor de referência passaria de R$ 35 mil para R$ 70 mil.
A alteração ainda não produz efeitos. Para que a nova faixa entre em vigor, o projeto precisa avançar na tramitação legislativa e ser aprovado conforme as regras do processo legislativo. Até lá, permanece o limite atualmente previsto de R$ 35 mil.
O que o projeto pretende mudar
A proposta altera o valor que serve como referência para definir quando uma venda de bem pode ficar dispensada da cobrança do Imposto de Renda. O texto em análise na Câmara trata especificamente das operações classificadas como vendas de bens de pequeno valor.
Com a mudança, negócios de até R$ 70 mil poderiam se enquadrar na faixa de isenção prevista para esse tipo de operação. Hoje, o parâmetro mencionado na proposta é de R$ 35 mil.
Na prática, o projeto não elimina a necessidade de observar as regras do Imposto de Renda. Ele modifica o valor usado para separar as vendas de menor montante das operações que podem estar sujeitas à apuração de ganho de capital.
Regra atual tem limite de R$ 35 mil
O limite atualmente considerado para a isenção é de R$ 35 mil. Esse valor funciona como um marco para o tratamento tributário das vendas de bens de pequeno valor, conforme a regra abordada pelo projeto.
A proposta apresentada à Câmara busca atualizar esse parâmetro para R$ 70 mil. O texto parte da avaliação de que a referência de R$ 35 mil precisa ser revista, mas a alteração ainda está submetida à análise do Legislativo.
Enquanto a proposta não for aprovada e não entrar em vigor, a mudança não pode ser aplicada. Por isso, a simples apresentação ou análise do projeto não altera, neste momento, a forma como os contribuintes devem considerar as vendas de bens na declaração do Imposto de Renda.
Impacto previsto para vendas ocasionais
O alcance da proposta está relacionado às vendas ocasionais de bens, e não à criação de uma regra geral para qualquer operação de compra e venda. O projeto se concentra no limite usado para identificar os negócios de pequeno valor que podem ser abrangidos pela isenção.
Se o texto avançar e for aprovado, uma venda dentro da nova faixa de até R$ 70 mil poderá receber o tratamento previsto para as operações isentas, desde que também sejam atendidas as demais condições da legislação aplicável. A mudança, portanto, está vinculada ao enquadramento da operação nas regras do Imposto de Renda.
O valor de R$ 70 mil não representa uma autorização automática para deixar de informar qualquer venda. A proposta trata da referência de valor para a isenção, enquanto as obrigações de declaração e os demais critérios fiscais continuam relacionados à legislação em vigor e ao texto que eventualmente seja aprovado.
Projeto ainda está em análise
A proposta não tem efeito imediato porque ainda tramita na Câmara dos Deputados. O conteúdo poderá passar por análise nas etapas previstas para projetos em discussão no Congresso Nacional, antes de uma eventual aprovação.
Durante a tramitação, o texto pode ser analisado pelas instâncias responsáveis e estar sujeito a alterações. Somente depois da conclusão do processo legislativo e da entrada em vigor de uma eventual nova regra seria possível aplicar o limite de R$ 70 mil.
Até que isso aconteça, contribuintes que venderem bens devem considerar o limite atualmente vigente e seguir as orientações oficiais referentes à declaração e à apuração do Imposto de Renda. A proposta em análise não substitui a legislação em vigor.
Diferença entre o limite atual e o proposto
A mudança sugerida representa a duplicação do valor de referência. O limite de R$ 35 mil seria substituído por uma faixa de até R$ 70 mil para as vendas de bens de pequeno valor alcançadas pela isenção.
Esse é o ponto central do projeto: atualizar o marco monetário utilizado na regra. A proposta não foi apresentada como uma alteração ampla de todas as normas do Imposto de Renda, mas como uma mudança específica no valor associado às vendas de bens de pequeno valor.
Assim, a eventual aprovação não significaria que todas as operações envolvendo bens estariam automaticamente livres de tributação. O enquadramento dependeria da natureza da venda, do valor da operação e das demais condições previstas na legislação.
O que pode acontecer se a proposta for aprovada
Se o projeto for aprovado e entrar em vigor, vendas de bens de até R$ 70 mil poderão ser avaliadas segundo a nova referência de isenção. A principal consequência será a ampliação da faixa de valor abrangida pela regra para operações de pequeno valor.
O efeito concreto dependerá da redação final aprovada e das regras aplicáveis no momento de sua vigência. Por isso, o texto em análise não permite antecipar mudanças em todas as situações relacionadas à venda de bens ou ao preenchimento da declaração do Imposto de Renda.
Até a conclusão da tramitação, o limite de R$ 35 mil continua sendo o parâmetro mencionado na legislação atual. A proposta representa uma possibilidade de mudança, não uma alteração já válida.
Orientação para contribuintes
Quem realizou ou pretende realizar a venda de um bem deve verificar as regras vigentes no período da operação. Também é necessário observar as orientações da Receita Federal sobre declaração, ganho de capital e situações de isenção.
Como o projeto ainda está em análise, não é possível utilizar o limite de R$ 70 mil como regra atual. A adoção antecipada do novo valor poderia levar a um tratamento diferente daquele previsto na legislação em vigor.
O acompanhamento da tramitação é importante para identificar eventual aprovação, mudanças no texto e as condições estabelecidas para a entrada em vigor. Até que haja uma decisão legislativa definitiva, continuam valendo os parâmetros atuais.
Fonte: Agência Câmara de Notícias.