Um projeto em análise na Câmara dos Deputados prevê punição específica para a inserção fraudulenta de desconto não autorizado na folha de pagamento. A proposta trata da situação em que um valor é lançado no processamento da remuneração sem que o trabalhador tenha permitido a cobrança.
O texto altera o Código Penal para dar enquadramento próprio à fraude praticada por meio da folha. A medida tem como foco o registro que reduz o valor devido ao trabalhador, e não apenas a consequência posterior, percebida quando o pagamento chega com quantia menor.
A proposta ainda será analisada conforme as regras de tramitação da Câmara. Como se trata de projeto em exame, a previsão não representa uma alteração já incorporada à legislação penal.
O que o projeto pretende alcançar
O ponto central da proposta é a criação de uma resposta penal específica para o desconto lançado sem autorização. Na prática, o texto mira a utilização da folha de pagamento para registrar uma obrigação, cobrança ou abatimento que não deveria constar da remuneração.
A folha reúne os dados usados para calcular o pagamento do trabalhador. Quando um desconto é inserido de maneira fraudulenta, o lançamento interfere diretamente no valor líquido recebido. Por isso, a proposta concentra a conduta no momento em que o registro é criado ou manipulado.
O projeto não trata simplesmente da existência de um desconto. O foco está na falta de autorização e na fraude associada ao lançamento. Descontos previstos em lei, estabelecidos por decisão judicial ou autorizados pelo trabalhador não correspondem ao objeto descrito na proposta.
Alteração prevista no Código Penal
Ao propor uma tipificação própria, o texto busca incluir no Código Penal uma descrição específica para a fraude relacionada à folha de pagamento. A mudança pretende identificar, de forma mais direta, a conduta de criar ou inserir um desconto indevido na remuneração.
O enquadramento proposto considera a folha como o instrumento utilizado para produzir a redução do pagamento. Dessa maneira, a discussão não se limita à transferência ou ao recebimento do dinheiro, mas alcança a etapa anterior, em que o valor é registrado no cálculo salarial.
A definição de um crime próprio também estabelece os elementos que deverão ser observados na aplicação da norma, caso o projeto seja aprovado e convertido em lei. Entre eles está a existência de um desconto sem autorização e a utilização fraudulenta da folha para afetar a remuneração.
Por que o registro é o centro da medida
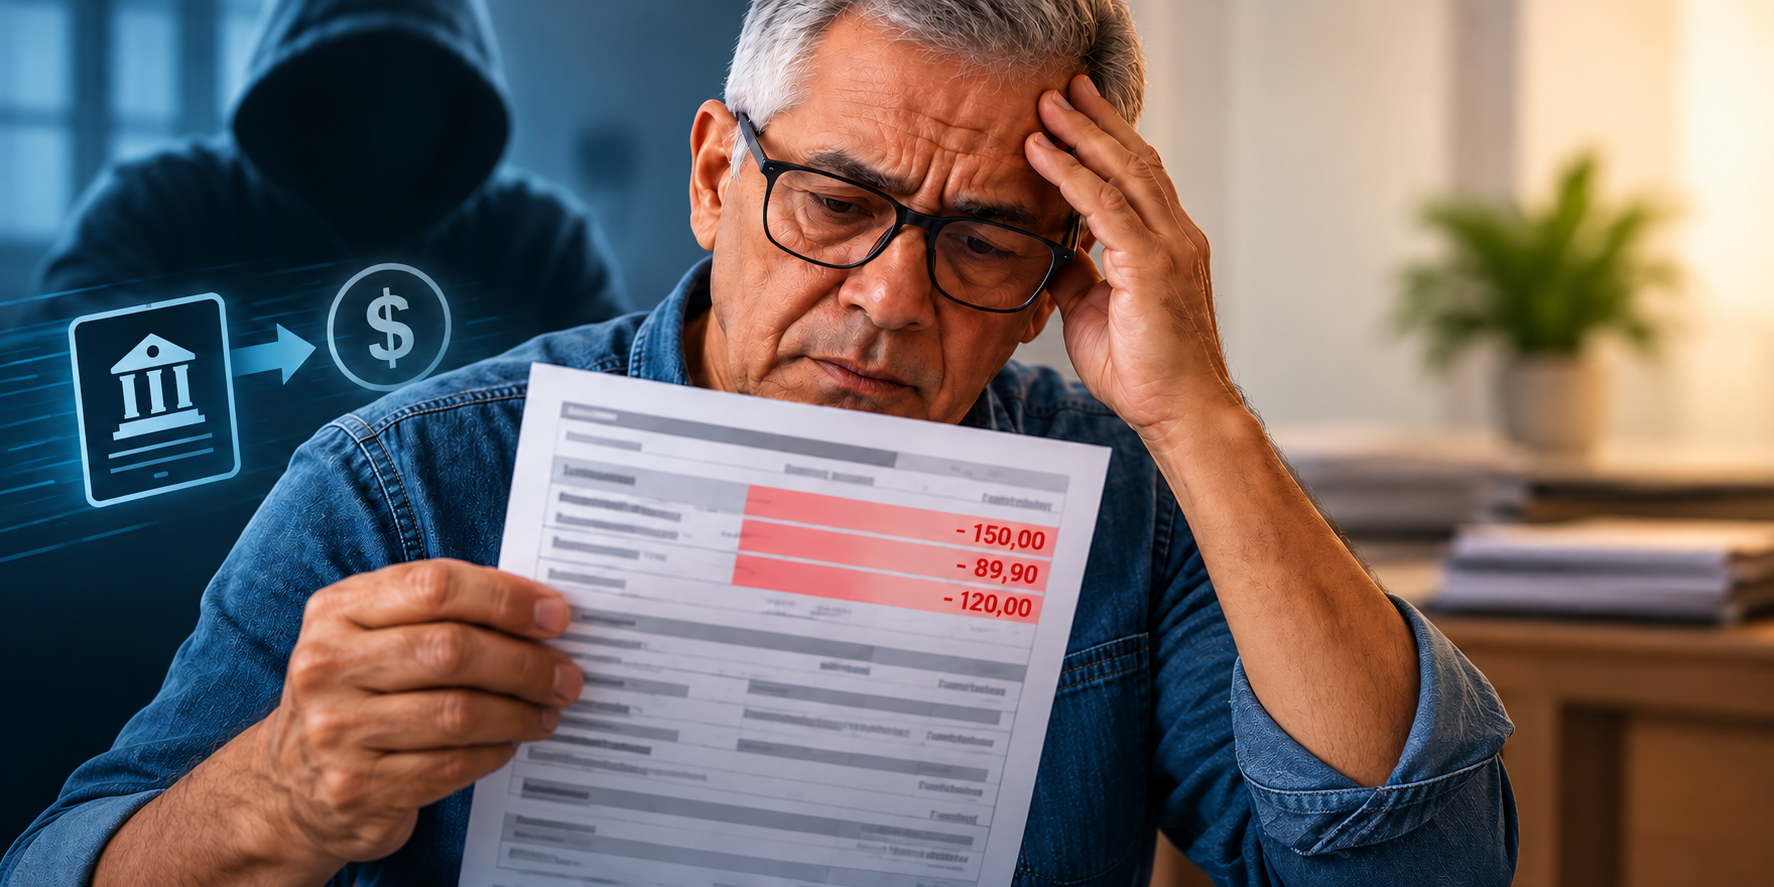
O trabalhador normalmente identifica o problema ao conferir o contracheque ou comparar o valor esperado com o pagamento recebido. O desconto aparece como uma linha no documento e pode reduzir a remuneração sem que tenha havido consentimento para a cobrança.
Na proposta, a fraude é tratada a partir da origem dessa informação. O problema está no lançamento inserido no sistema ou no documento de pagamento, que passa a produzir efeitos sobre o salário. A previsão, portanto, desloca o foco para a manipulação do processamento da folha.
Essa abordagem diferencia a conduta de uma simples divergência de cálculo ou de um erro administrativo. O texto se refere ao desconto criado de forma fraudulenta e sem autorização, conforme a descrição da proposta em análise.
Consequência para a remuneração
O efeito direto de um desconto não autorizado é a redução do valor disponível para o trabalhador. A quantia que deveria compor o pagamento é retirada ou direcionada a outra finalidade a partir de um registro que não foi validamente autorizado.
O contracheque passa a apresentar uma remuneração líquida inferior à esperada. Mesmo quando o valor individual do lançamento é identificado apenas como uma parcela, a inserção indevida altera o resultado final da folha e interfere no pagamento correspondente ao período.
É essa relação entre o registro fraudulento e a diminuição da remuneração que fundamenta a proposta. O texto procura conferir tratamento penal específico à conduta, em vez de deixá-la descrita apenas de maneira genérica.
Tramitação na Câmara
O projeto está em análise na Câmara dos Deputados e ainda depende da tramitação legislativa para avançar. A proposta poderá ser examinada pelas instâncias responsáveis, com avaliação do texto e apresentação de eventuais mudanças durante o processo.
Enquanto não houver aprovação definitiva e sanção, permanecem em vigor as regras atuais. A apresentação do projeto não altera, por si só, os procedimentos de pagamento nem cria imediatamente um novo crime.
O conteúdo em discussão também poderá ser modificado ao longo da tramitação. A versão final dependerá das etapas legislativas e das deliberações realizadas durante a análise da matéria.
Autorização e conferência do contracheque
A proposta coloca a autorização do trabalhador no centro da análise sobre a validade do desconto. O registro só é tratado como irregular, no âmbito descrito pelo projeto, quando não há autorização para a cobrança e a inclusão ocorre de forma fraudulenta.
A conferência da folha permite identificar a presença de valores que não eram esperados. O contracheque reúne os lançamentos utilizados para chegar ao pagamento líquido e, por isso, é o documento que revela a composição da remuneração de cada período.
O projeto, contudo, não cria neste momento um procedimento novo para contestação ou devolução de valores. A medida apresentada tem natureza penal e está voltada à definição de uma punição específica para a fraude na folha.
Próximas etapas
Para que a previsão passe a valer, o projeto precisa seguir o processo legislativo, ser analisado e aprovado nas etapas correspondentes e concluir a tramitação prevista para propostas dessa natureza. Somente depois da entrada em vigor de eventual lei haverá aplicação da nova regra nos termos definidos pelo texto aprovado.
Até lá, o conteúdo permanece como proposta em avaliação. O debate na Câmara se concentra na conveniência de estabelecer um tipo penal próprio para a inserção fraudulenta de descontos não autorizados e na forma como essa conduta deverá ser descrita na legislação.
Fonte: Agência Câmara de Notícias.